Złoty start dla amatora: plusy i pułapki fizycznego kruszcu w praktyce
-
Paulina Górecka
-
2026-03-09
Złoty start dla amatora: plusy i pułapki fizycznego kruszcu w praktyce
Inwestowanie w złoto fizyczne – wady i zalety dla amatora to temat, który wraca w chwilach niepewności gospodarczej, rosnącej inflacji i wahań rynków. Z jednej strony kruszec uchodzi za bezczasową „polisę” na gorsze czasy, z drugiej – realia zakupu, przechowywania i sprzedaży bywają dla debiutanta zaskakująco złożone. Ten przewodnik prowadzi krok po kroku przez praktyczne decyzje: od wyboru formy (monety bulionowe czy sztabki złota), przez koszty transakcyjne i spread, aż po weryfikację autentyczności, kwestie prawno‑podatkowe oraz budowanie strategii, która ma sens w codziennym życiu.
Dlaczego w ogóle fizyczne złoto? Ramy decyzyjne dla początkującego
Choć złoto nie generuje odsetek ani dywidendy, utrzymuje siłę nabywczą w długim terminie i bywa skutecznym hedgingiem inflacji. W świecie „papierowych” aktywów kruszec pełni rolę alternatywy pozbawionej ryzyka emitenta. To jednak nie czyni go magicznym rozwiązaniem na każdy problem finansowy – szczególnie dla amatora, który dopiero tworzy swój plan.
- Konserwacja siły nabywczej – w horyzoncie dekad złoto często nadąża za inflacją.
- Dywersyfikacja portfela – niska korelacja z akcjami i obligacjami może obniżać zmienność całego portfela.
- Brak ryzyka kredytowego – posiadasz aktywo bezpośrednio, nie masz pośrednika emitującego zobowiązanie.
- Globalna rozpoznawalność – łatwiejsza wymienność między krajami niż w przypadku niszowych aktywów.
Jednocześnie fizyczne złoto ma wady, które w praktyce odczuwa się od pierwszego dnia:
- Koszty wejścia i wyjścia – premia (narzut nad cenę giełdową) i spread (różnica między ceną skupu a sprzedaży) są realnym „podatkiem” od transakcji.
- Logistyka i bezpieczeństwo – przechowywanie, ubezpieczenie, transport i dyskrecja wymagają planu.
- Płynność nierównomierna – w kryzysie łatwiej sprzedać, ale spready potrafią skoczyć.
- Ryzyko podróbek – konieczna podstawowa wiedza i współpraca ze sprawdzonym dealerem.
Dlatego Inwestowanie w złoto fizyczne – wady i zalety dla amatora należy rozpatrywać nie jako „tak/nie”, lecz jako decyzję o proporcji i procedurach: ile złota trzymać, w jakiej formie, gdzie i w jaki sposób kupować i sprzedawać.
Formy fizycznego złota: co kupuje amator?
Monety bulionowe
Monety bulionowe to najpopularniejszy wybór dla początkujących. Najbardziej rozpoznawalne to: Krugerrand, Wiedeński Filharmonik, Kanadyjski Liść Klonowy, Amerykański Orzeł, Brytyjski Britannia.
- Plusy: rozpoznawalność, dobra płynność, łatwiejsza odsprzedaż detaliczna, często niższy spread niż w numizmatach.
- Minusy: wyższa premia niż w dużych sztabkach; ryzyko zarysowań (przy miękkim złocie próby .9999).
Popularne nominały to 1 oz, 1/2, 1/4 i 1/10 oz. Drobniejsze ułamki ułatwiają sprzedaż części pozycji, ale mają wyższą premię jednostkową.
Sztabki złota
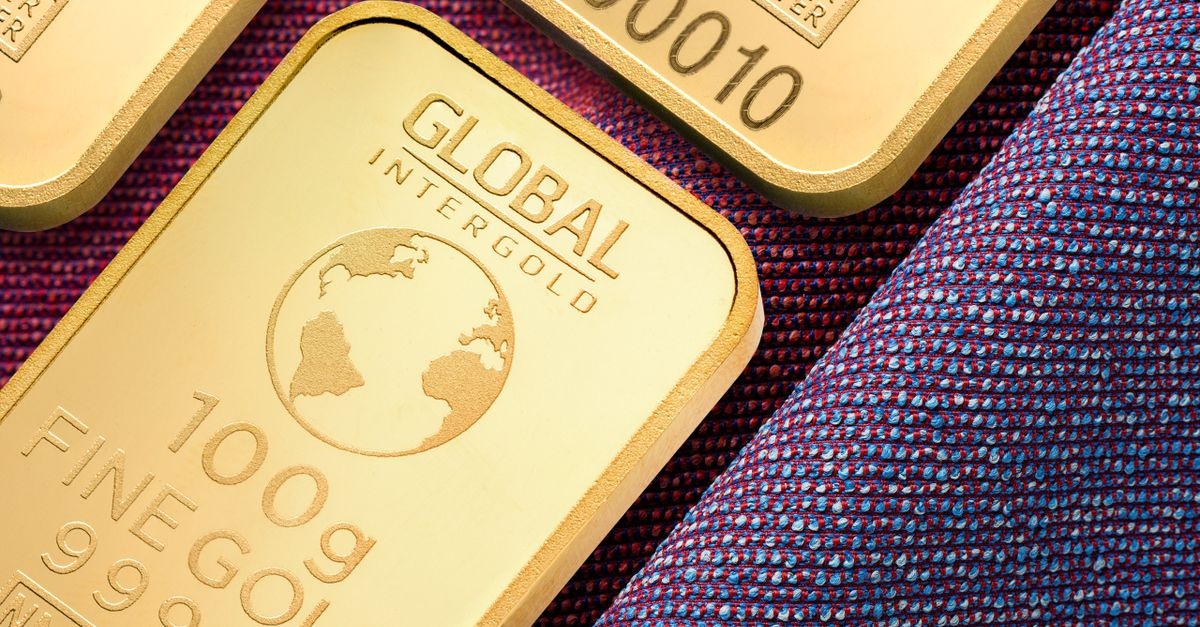
Sztabki (1 g – 1 kg) są tańsze w przeliczeniu na gram niż monety tej samej wagi, zwłaszcza od renomowanych rafinerii LBMA Good Delivery (np. Valcambi, PAMP, Metalor, Umicore).
- Plusy: niższa premia (szczególnie 50 g, 100 g, 250 g), wygodna akumulacja wartości.
- Minusy: większe wymagania przy weryfikacji autentyczności; duże sztabki (np. 1 kg) są mniej „podzielne” przy sprzedaży.
Warto rozważyć sztabki w opakowaniach certipack (z numerem seryjnym i certyfikatem), które ułatwiają późniejszy skup i weryfikację.
Monety numizmatyczne i kolekcjonerskie
Dla amatora to zazwyczaj pułapka. Premia kolekcjonerska bywa wysoka i nie zawsze odtwarzalna przy sprzedaży. Jeśli nie budujesz specjalistycznej kolekcji, trzymaj się bulionu.
Nowe vs. z drugiej ręki
Zakup „z drugiej ręki” (na rynku wtórnym) może obniżyć cenę, ale wymaga dodatkowych umiejętności w weryfikacji i zaufanej kontrstrony. Debiutant powinien zaczynać u renomowanych dealerów.
Gdzie kupować i sprzedawać: dealer, bank, aukcja, rynek wtórny
Dealerzy metali szlachetnych
Najczęstszy wybór dla początkujących. Szukaj firm z wieloletnią historią, opiniami, transparentnymi cennikami online i polityką odkupu.
- Zalety: pewność pochodzenia, gwarancja autentyczności, jasne warunki skupu.
- Wady: premia i spread zwykle wyższe niż przy wyjątkowych okazjach na rynku wtórnym.
Banki
W niektórych krajach banki sprzedają sztabki/monety, ale często z wyższą premią. Zaletą bywa marka i prostota, wadą – cena oraz ograniczona dostępność wybranych produktów.
Aukcje, portale ogłoszeniowe, giełdy numizmatyczne
Większe ryzyko podróbek i sporów. Dobre dla zaawansowanych z własnym sprzętem do weryfikacji. Dla amatora – ostrożność i limity kwotowe.
Skup i odsprzedaż
Przed zakupem zapytaj dealera o warunki odkupu. Polityka buy‑back (procent od ceny spot) bywa kluczowa, kiedy będziesz realizować zysk lub potrzebować płynności. Im popularniejszy produkt (np. 1 oz Britannia), tym zwykle lepszy spread przy odsprzedaży.
Koszty, premia i spread: ile naprawdę kosztuje złoto?
Przy zakupie płacisz cenę spot (rynkową) plus premię (koszt produkcji, marża, logistyka). Przy sprzedaży otrzymujesz cenę spot minus spread (marża skupu). Różnica między Twoją ceną zakupu a ceną możliwego skupu to realny koszt wejścia/wyjścia.
Przykład kalkulacji
Załóżmy, że cena spot to 9 000 PLN/oz.
- Zakup: moneta 1 oz z premią 4% = 9 360 PLN.
- Skup: dealer skupuje po spot minus 2% = 8 820 PLN.
- Różnica: 9 360 – 8 820 = 540 PLN (ok. 5,8%).
Oznacza to, że aby „wyjść na zero”, cena spot musi wzrosnąć o ok. 5,8%. W okresach napięć rynkowych premia i spread rosną, więc koszt może przejściowo sięgać kilkunastu procent.
Jak obniżyć koszty
- Wybieraj popularne produkty – lepsza płynność i mniejsze spready.
- Celuj w „sweet spot” wagi – 1 oz monety lub 50–100 g sztabki często mają rozsądny kompromis.
- Porównuj oferty kilku dealerów w czasie rzeczywistym.
- Kupuj w dni o mniejszej zmienności – dealerzy czasem zawyżają premie w trakcie skoków ceny.
Przechowywanie i ubezpieczenie: logistyka, o której mało się mówi
Domowy sejf
Opcja dająca natychmiastowy dostęp i pełną kontrolę. Wybieraj sejf z certyfikatem odporności i kotwieniem. Zadbaj o dyskrecję oraz dodatkowe bariery (alarm, monitoring).
- Plusy: brak opłaty abonamentowej, szybkość dostępu.
- Minusy: ryzyko kradzieży, konieczność ubezpieczenia mienia ruchomego, odpowiedzialność za tajemnicę lokalizacji i hasła.
Skrytka bankowa lub w firmie sejfowej
Rozwiązuje problem kradzieży domowej, ale ogranicza dostęp w weekendy/święta i generuje abonament. Sprawdź OWU ubezpieczenia pod kątem kruszcu oraz limity odpowiedzialności instytucji.
- Plusy: wysoki poziom bezpieczeństwa fizycznego, anonimowość w ramach umowy.
- Minusy: opłaty roczne, procedury dostępu, czasem listy oczekujących.
Magazyny dealerskie i przechowywanie powiernicze
Niektóre podmioty oferują przechowywanie w Twoim imieniu (segregated/allocated). Plusem jest wygoda i możliwość odkupienia/odsprzedaży bez transportu. Minusem – zaufanie do pośrednika i koszty. Upewnij się, że posiadasz „allocated” z numerami seryjnymi, a nie „pooled”.
Ubezpieczenie i dyskrecja
- Polisy domowe – sprawdź, czy obejmują kruszec i do jakiego limitu; często wymagany sejf.
- Transport – przy większych wartościach rozważ firmy konwojowe; nie publikuj informacji o posiadaniu złota.
- Podział lokalizacji – przechowywanie w więcej niż jednym miejscu zmniejsza ryzyko całkowitej utraty.
Autentyczność: jak nie dać się oszukać
Wstępna kontrola: wzrok i wymiary
Porównaj średnicę, grubość i wagę z danymi producenta. Przebarwienia, niewyraźne detale, błędy w czcionce – to czerwone flagi.
Test magnetyczny i gęstość
Złoto jest diamagnetyczne – nie przyciąga magnesu. Prosty test przesuwu po nachylonej płytce miedzianej (efekt prądów wirowych) potrafi odsiać wiele podróbek. Waga hydrostatyczna pozwala oszacować gęstość bliską 19,32 g/cm³.
Ultradźwięki i XRF
Dealerzy używają testów ultradźwiękowych (pomiar prędkości fali) i analizatorów XRF do badania składu stopu bez naruszania powierzchni. Przy dużych sztabkach warto rozważyć profesjonalną weryfikację.
Kupuj od sprawdzonych
Najlepszą obroną jest łańcuch zaufania: renomowany dealer, rafineria LBMA, opakowanie certipack, numery seryjne i faktura.
Płynność i scenariusz sprzedaży: planuj wyjście już przy wejściu
Wielu amatorów myśli wyłącznie o zakupie. Tymczasem realna ocena aktywa wymaga symulacji sprzedaży: komu odsprzedasz, jak szybko, w jakiej formie płatności i z jakim rabatem wobec spotu.
- Dealer buy‑back – wygodnie, przewidywalnie, ale ze spreadem.
- Rynek wtórny – potencjalnie wyższa cena, ale niższe bezpieczeństwo i dłuższy czas.
- Monety drobne – łatwiej upłynnić część pozycji niż sztabkę 1 kg.
W okresach paniki popyt detaliczny rośnie i sklepy podnoszą premie sprzedażowe, a skup bywa zawężany albo odbywa się z większym dyskontem wobec spotu. Planuj tak, by nie musieć sprzedawać w najgorszym momencie.
Prawo i podatki w Polsce: co warto wiedzieć
VAT na złoto inwestycyjne
W UE złoto inwestycyjne (sztabki o próbie ≥ 995 i wybrane monety spełniające kryteria – próba ≥ 900, wybite po 1800 r., legalny środek płatniczy w kraju emisji, cena nieprzekraczająca znacznie wartości rynkowej) jest zwolnione z VAT. To duża przewaga nad srebrem, które zwykle VAT podlega.
Podatek dochodowy (PIT)
Sprzedaż złota przez osobę fizyczną jest z reguły traktowana jak zbycie rzeczy ruchomej. Po upływie 6 miesięcy od końca miesiąca, w którym nastąpił zakup, sprzedaż jest zwolniona z PIT. Sprzedaż przed tym terminem może rodzić obowiązek podatkowy – skonsultuj szczegóły z doradcą.
AML, limity i identyfikacja klienta
Instytucje obowiązane (w tym dealerzy) stosują procedury AML/KYC. Identyfikacja klienta bywa wymagana przy transakcjach gotówkowych od określonych progów (zwykle równowartość 10 000 EUR) i w sytuacjach wskazujących na ryzyko nadużyć. W praktyce wielu sprzedawców prosi o dowód tożsamości także poniżej progów – to normalne.
Uwaga: regulacje mogą się zmieniać; w razie wątpliwości sprawdź aktualne przepisy lub skonsultuj doradcę podatkowego/prawnika.
Strategie dla amatora: jak zacząć mądrze
Ustal rolę złota w portfelu
- Dywersyfikacja: 5–15% wartości portfela to często spotykany przedział w literaturze. Dostosuj do tolerancji ryzyka i horyzontu.
- Cel: ochrona siły nabywczej, a nie „szybkie zyski”.
Metoda DCA (uśrednianie w czasie)
Zamiast jednorazowego zakupu rozłóż transze (np. miesięczne/kwartalne). Zmniejszasz ryzyko wejścia na lokalnych szczytach i równomiernie budujesz pozycję.
Drabinka nominałów
Połącz monety 1 oz (rdzeń) z mniejszymi nominałami (1/4, 1/10 oz) i ewentualnie sztabkami 50–100 g. Taka struktura ułatwi Ci sprzedaż części pozycji przy różnych potrzebach płynności.
Wybór produktów „z listy zaufania”
- Monety: Britannia, Maple Leaf, Philharmonic, Krugerrand, American Eagle.
- Sztabki: LBMA (Valcambi, PAMP, Metalor, Umicore), najlepiej w certipacku.
Procedury bezpieczeństwa
- Zakup: sprawdzaj kursy u kilku dealerów, rób zdjęcie/scan faktury, notuj numery seryjne.
- Transport: odbiór osobisty lub ubezpieczona przesyłka; nie ujawniaj publicznie terminu dostawy.
- Przechowywanie: sejf + polisa, minimalizacja osób wtajemniczonych, kopia dokumentów poza miejscem przechowywania.
Wady i pułapki: na co najczęściej „nadziewa się” początkujący
1) Pogon za „okazją” na aukcjach
Podróbki są coraz lepsze, a spór z anonimowym sprzedawcą bywa bezowocny. Różnica kilku procent względem dealera nie rekompensuje ryzyka utraty całej kwoty.
2) Zbyt duże sztabki
Kuszą niską premią, ale utrudniają sprzedaż części pozycji. W praktyce 100 g jest często maksimum dla amatora – dalej płynność spada.
3) Nieznajomość spreadu
To nie tylko cena zakupu liczy się, ale i cena skupu tego samego dealera. Zawsze pytaj o politykę odkupu zanim kupisz.
4) Brak planu przechowywania
Kupno kruszcu bez przemyślanej logistyki to zaproszenie do problemów. Sejf, skrytka, ubezpieczenie, dyskrecja – to elementy tak samo ważne, jak wybór monety.
5) Mylące „numizmaty”
Monety kolekcjonerskie nie są automatycznie lepszą inwestycją. Ich wartość zależy od mody i stanu zachowania. Dla amatora bulion jest przejrzystszy.
6) Psychologia i „FOMO”
Skoki ceny i nagłówki mediów łatwo podkręcają emocje. Z góry zdecyduj o transzach i poziomach zakupów, by nie kupować na lokalnych szczytach pod wpływem impulsu.
Porównanie: fizyczne złoto vs. „papierowe” alternatywy
ETF na złoto
- Plusy: wysoka płynność, niskie koszty transakcyjne, łatwość w portfelu maklerskim.
- Minusy: ryzyko pośredników, brak namacalnej kontroli, opłata roczna funduszu.
Kontrakty terminowe i CFD
- Plusy: dźwignia, możliwość krótkoterminowej spekulacji.
- Minusy: wysokie ryzyko, rolowanie, wymogi depozytowe – nie dla amatora.
Konty depozytowe i programy „gold saving”
Wygoda akumulacji małych kwot, często z późniejszą możliwością odbioru fizycznego. Sprawdź koszty, własność prawną (allocated vs pooled) i wiarygodność dostawcy.
Scenariusze rynkowe: kiedy złoto błyszczy, a kiedy blednie
- Wysoka inflacja i spadek realnych stóp – zwykle korzystne dla złota.
- Silny dolar i rosnące realne stopy – presja na spadki cen kruszcu.
- Stres geopolityczny/finansowy – popyt na „bezpieczne przystanie” rośnie, ale też rosną premie i spready.
- Deflacja i delewarowanie – możliwy spadek cen, choć fizyczny popyt detaliczny bywa wtedy kapryśny.
W praktyce najlepszą ochroną przed złym scenariuszem wejścia jest DCA oraz rozsądna alokacja w portfelu.
Aspekty etyczne i łańcuch dostaw
Coraz więcej inwestorów zwraca uwagę na pochodzenie kruszcu: standardy LBMA Responsible Sourcing, unikanie złota z obszarów konfliktu, odpowiedzialne rafinacje. Wybór renomowanych marek oraz dealerów redukuje ryzyko reputacyjne.
Checklisty i praktyczne wskazówki
Checklist: pierwszy zakup
- Określ cel (ochrona siły nabywczej, dywersyfikacja) i alokację w portfelu.
- Wybierz produkty z listy zaufanych (1 oz monety, 50–100 g sztabki LBMA).
- Porównaj premie i politykę odkupu min. u 3 dealerów.
- Zaplanuj przechowywanie i ubezpieczenie zanim zapłacisz.
- Dokumentuj numer seryjny, zachowaj opakowanie certipack bez naruszeń.
Checklist: weryfikacja autentyczności w domu
- Sprawdź wymiary i wagę w stosunku do specyfikacji producenta.
- Test magnetyczny i przesuw po płytce miedzianej.
- Inspekcja wizualna detali, czcionek, powierzchni.
- W razie wątpliwości – wizyta u dealera z ultradźwiękami lub XRF.
Checklist: sprzedaż
- Skontaktuj się z 2–3 skupami, porównaj ceny skupu i terminy rozliczenia.
- Przygotuj dokumenty zakupu i, jeśli to możliwe, oryginalne opakowania.
- Zdecyduj o formie płatności (przelew/gotówka) i potwierdź procedury AML.
Przykładowa ścieżka dla amatora: od 0 do pierwszych 10 000 PLN w złocie
- Tydzień 1: Edukacja (ten artykuł, cenniki 3 dealerów, wybór produktów i przechowywania).
- Tydzień 2: Zakup pierwszej monety 1 oz lub 2×1/2 oz. Testy w domu, weryfikacja dokumentów.
- Tydzień 3: Organizacja sejfu/skrytki, aktualizacja polisy ubezpieczeniowej.
- Tydzień 4: Plan DCA – np. 1/4 oz miesięcznie przez 6–8 miesięcy. Regularna kontrola spreadów.
Po 6–12 miesiącach masz zbudowany zalążek pozycji, rozpoznany rynek i wypracowane nawyki bezpieczeństwa.
Najczęstsze pytania (FAQ)
Czy złoto to „pewny zysk”?
Nie. Złoto bywa zmienne i potrafi spadać latami. Jego rola to ochrona siły nabywczej i dywersyfikacja, nie gwarantowany zysk.
Ile procent portfela przeznaczyć na złoto?
Popularne widełki to 5–15%, ale zależy to od profilu ryzyka, innych aktywów i horyzontu czasowego.
Monety czy sztabki?
Dla większości amatorów – mieszanka: monety 1 oz + sztabki 50–100 g. Mniejsze nominały ułatwiają płynność, większe obniżają koszt na gram.
Czy przechowywanie w domu jest bezpieczne?
Może być, jeśli masz sejf, polisę i dyskrecję. Dla większych kwot rozważ skrytki instytucjonalne.
Czy muszę zgłaszać zakup złota?
Zasadniczo nie ma obowiązku zgłaszania prywatnych zakupów. Dealer może wymagać danych z uwagi na AML. Sprawdź bieżące przepisy.
Podsumowanie: jak przechylić szalę na swoją korzyść
Inwestowanie w złoto fizyczne – wady i zalety dla amatora rozgrywa się w szczegółach. Sam kruszec jest prosty, ale praktyka – od wyboru formy, przez koszty i weryfikację, po przechowywanie i podatki – wymaga planu. Kluczowe wnioski:
- Nie przepłacaj za egzotykę – wybieraj popularny bulion i renomowane sztabki LBMA.
- Znaj spread zanim kupisz – pytaj o warunki odkupu i porównuj oferty.
- Dbaj o logistykę – sejf/skrytka, polisa, dyskrecja, dokumenty.
- Uśredniaj zakupy i buduj drabinkę nominałów dla lepszej płynności.
- Szanuj prawo i podatki – 6 miesięcy do zwolnienia z PIT i VAT‑owe zwolnienie dla złota inwestycyjnego.
Jeśli potraktujesz proces jak projekt – z checklistami, procedurami i zdrową dyscypliną – fizyczne złoto stanie się stabilnym elementem Twojej układanki finansowej, a nie źródłem stresu. I o to chodzi w mądrym starcie amatora.
Uwaga: Niniejszy materiał ma charakter edukacyjny i nie stanowi porady inwestycyjnej ani podatkowej. Przed podjęciem decyzji skonsultuj się z licencjonowanym doradcą.
Zobacz również